进入2026年三季度,资本市场风格显著切换,前期火热的科技板块出现大幅调整,银行等红利板块逆势上涨。
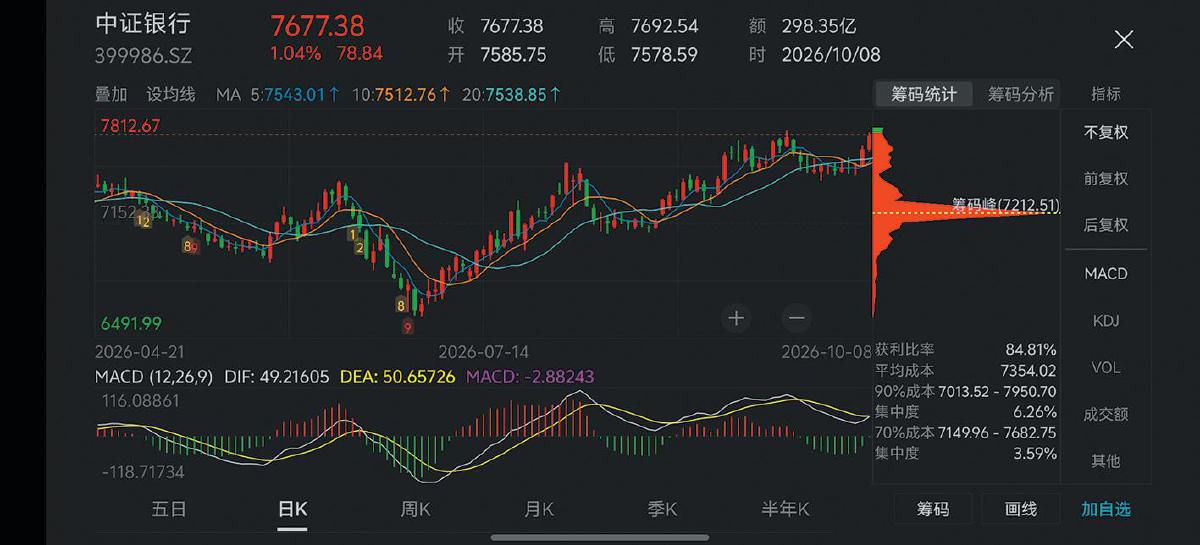
10月8日,国庆假期后首个交易日,创业板指跌3.15%,银行板块逆势走强,中国银行、工商银行、杭州银行股价盘中创历史新高。
面对这一市场变化,保险机构在三季度对上市公司的调研呈现“成长进攻+红利防守”的特征。一方面,密集调研以银行股为代表的防御底仓,另一方面,保险机构调研高度集中于光模块、芯片、半导体等产业链。业内人士认为,险资正在平衡长期产业机会与当期稳定现金流,规避单边押注单一风格带来的风险,体现出长线资金稳中求进的布局思路。
10月8日,银行板块逆势上涨。 Wind截图
关注1
调研个股集中于科创板、创业板险资仍爱科技
今年上半年,保险公司净利润集体大增,主要得益于科技板块行情大幅提升了险资的投资收益。
其中,中国人寿上半年其归母净利润增幅高达228.6%,盈利超1300亿元。同期,该险企总投资收益为3145.04亿元,同比增长146.66%,总投资收益率为5.58%,同比提升2.29个百分点。
进入三季度,股市频繁波动。 Wind数据显示,截至9月30日收盘,三季度上证指数、创业板指、深证成指分别下跌6.16%、27.8%及20.47%。
同期,半导体材料设备指数跌33.42%,光模块(CPO)指数跌21%,中证银行指数却大涨14.52%。
进入10月份,市场仍延续这一风格,保险公司调研个股的动向备受投资者关注。
Wind数据显示,7月1日至9月30日,121家保险机构共调研1833次,相较去年同期的2179次下降了15.88%。
其中,国寿养老、太平养老、平安养老三家机构单季度的调研量均超百次,分别为240次、146次及114次,长江养老、渤海人寿、人保养老、前海人寿等四家机构的单季度调研数均超50次。
从调研个股所属板块来看,科创板个股最多,达481只,其次为创业板,达468只,整体而言,险资调研仍偏向于科技板块。
关注2
保险机构密集出手
江苏银行、中际旭创“受宠”
新京报记者根据Wind三季度保险机构个股关注度数据发现,江苏银行现身5家保险机构关注度最高的个股,分别为众安保险、中荷人寿、前海再保险、中宏人寿及华泰财险。
根据江苏银行发布的《2026年三季度投资者交流活动纪要》公告,这场交流活动除了上述5家保险公司,国寿资产、工银安盛人寿、华夏久盈、人保资产、泰康资产等多家机构也参与其中。
保险机构重点关注江苏银行2026年全年业绩趋势、资产质量趋势、风险防控、中期分红等多方面问题。
Wind数据显示,截至10月8日收盘,江苏银行今年以来涨幅高达27.32%,在所有上市银行股中排名靠前。“上半年的良性发展态势为全年业绩稳健增长打下基础,我行将围绕规模稳健增长、结构持续调优、效益平稳提升、特色优势巩固发力,努力推动全年业绩延续稳健增长态势。”在交流活动中,江苏银行如是说。
此外,光模块龙头股中际旭创成为4家保险机构关注度最高的个股,分别为太平养老、人保养老、友邦保险及平安人寿。
Wind数据显示,太平养老分别在7月12日、7月28日及8月23日通过视频会议的方式,参与了中际旭创的调研。
在8月23日调研中,除了太平养老,大家资管、平安养老保险、平安资管、上海人寿、阳光资管等均参与其中。
中际旭创高管对2026年上半年的财务情况进行解读,并介绍上半年整体经营情况,机构投资者重点关注公司毛利率改善情况、应收账款增长情况及上游物料涨价的影响等。
除此之外,汇川技术、澜起科技、沃尔德、源杰科技等分别成为3家保险机构关注度最高的个股,这些个股属于半导体、光模块等产业链。
关注3
“成长进攻+红利防守”为何盯上银行股?
三季度,保险机构对上市公司的调研呈现“成长进攻+红利防守”的特征。
一方面,以银行股为代表的防御底仓被密集调研,另一方面,调研高度集中于光模块、芯片、半导体等产业链。
苏商银行特约研究员武泽伟对记者表示,这反映出机构在市场风格切换环境下的均衡配置思路。险资具备长期资金属性,对资产稳定性和长期回报有着双重要求。
“调研AI算力相关赛道,代表机构看好产业长期成长空间,寻找具备业绩弹性的标的。持续关注银行这类红利资产,则是为投资组合筑牢收益底垫,对冲市场波动带来的回撤压力。”武泽伟分析称,整体来看,险资正在平衡长期产业机会与当期稳定现金流,规避单边押注单一风格带来的风险,体现出长线资金稳中求进的配置思路。
值得关注的是,8月上旬,中国银行保险资产管理业协会发布了2026年三季度“银行保险资产管理行业投资信心指数”,此次调查共计198家机构参与,包括39家保险资管公司以及127家保险集团、保险公司。
三季度,银行保险资产管理行业投资信心整体保持韧性,三大指数均处于50荣枯线及以上,其中,三季度宏观经济信心指数为53.74,三季度权益投资信心指数为56.66,较二季度的53.67有所回升,显示行业对权益市场的信心边际修复。可以预见,在监管鼓励长钱入市的当下,市场将迎来更多增量险资。
(本文摘自新京报第A11版)
进入2026年三季度,资本市场风格显著切换,前期火热的科技板块出现大幅调整,银行等红利板块逆势上涨。
10月8日,国庆假期后首个交易日,创业板指跌3.15%,银行板块逆势走强,中国银行、工商银行、杭州银行股价盘中创历史新高。
面对这一市场变化,保险机构在三季度对上市公司的调研呈现“成长进攻+红利防守”的特征。一方面,密集调研以银行股为代表的防御底仓,另一方面,保险机构调研高度集中于光模块、芯片、半导体等产业链。业内人士认为,险资正在平衡长期产业机会与当期稳定现金流,规避单边押注单一风格带来的风险,体现出长线资金稳中求进的布局思路。
10月8日,银行板块逆势上涨。 Wind截图
关注1
调研个股集中于科创板、创业板险资仍爱科技
今年上半年,保险公司净利润集体大增,主要得益于科技板块行情大幅提升了险资的投资收益。
其中,中国人寿上半年其归母净利润增幅高达228.6%,盈利超1300亿元。同期,该险企总投资收益为3145.04亿元,同比增长146.66%,总投资收益率为5.58%,同比提升2.29个百分点。
进入三季度,股市频繁波动。 Wind数据显示,截至9月30日收盘,三季度上证指数、创业板指、深证成指分别下跌6.16%、27.8%及20.47%。
同期,半导体材料设备指数跌33.42%,光模块(CPO)指数跌21%,中证银行指数却大涨14.52%。
进入10月份,市场仍延续这一风格,保险公司调研个股的动向备受投资者关注。
Wind数据显示,7月1日至9月30日,121家保险机构共调研1833次,相较去年同期的2179次下降了15.88%。
其中,国寿养老、太平养老、平安养老三家机构单季度的调研量均超百次,分别为240次、146次及114次,长江养老、渤海人寿、人保养老、前海人寿等四家机构的单季度调研数均超50次。
从调研个股所属板块来看,科创板个股最多,达481只,其次为创业板,达468只,整体而言,险资调研仍偏向于科技板块。
关注2
保险机构密集出手
江苏银行、中际旭创“受宠”
新京报记者根据Wind三季度保险机构个股关注度数据发现,江苏银行现身5家保险机构关注度最高的个股,分别为众安保险、中荷人寿、前海再保险、中宏人寿及华泰财险。
根据江苏银行发布的《2026年三季度投资者交流活动纪要》公告,这场交流活动除了上述5家保险公司,国寿资产、工银安盛人寿、华夏久盈、人保资产、泰康资产等多家机构也参与其中。
保险机构重点关注江苏银行2026年全年业绩趋势、资产质量趋势、风险防控、中期分红等多方面问题。
Wind数据显示,截至10月8日收盘,江苏银行今年以来涨幅高达27.32%,在所有上市银行股中排名靠前。“上半年的良性发展态势为全年业绩稳健增长打下基础,我行将围绕规模稳健增长、结构持续调优、效益平稳提升、特色优势巩固发力,努力推动全年业绩延续稳健增长态势。”在交流活动中,江苏银行如是说。
此外,光模块龙头股中际旭创成为4家保险机构关注度最高的个股,分别为太平养老、人保养老、友邦保险及平安人寿。
Wind数据显示,太平养老分别在7月12日、7月28日及8月23日通过视频会议的方式,参与了中际旭创的调研。
在8月23日调研中,除了太平养老,大家资管、平安养老保险、平安资管、上海人寿、阳光资管等均参与其中。
中际旭创高管对2026年上半年的财务情况进行解读,并介绍上半年整体经营情况,机构投资者重点关注公司毛利率改善情况、应收账款增长情况及上游物料涨价的影响等。
除此之外,汇川技术、澜起科技、沃尔德、源杰科技等分别成为3家保险机构关注度最高的个股,这些个股属于半导体、光模块等产业链。
关注3
“成长进攻+红利防守”为何盯上银行股?
三季度,保险机构对上市公司的调研呈现“成长进攻+红利防守”的特征。
一方面,以银行股为代表的防御底仓被密集调研,另一方面,调研高度集中于光模块、芯片、半导体等产业链。
苏商银行特约研究员武泽伟对记者表示,这反映出机构在市场风格切换环境下的均衡配置思路。险资具备长期资金属性,对资产稳定性和长期回报有着双重要求。
“调研AI算力相关赛道,代表机构看好产业长期成长空间,寻找具备业绩弹性的标的。持续关注银行这类红利资产,则是为投资组合筑牢收益底垫,对冲市场波动带来的回撤压力。”武泽伟分析称,整体来看,险资正在平衡长期产业机会与当期稳定现金流,规避单边押注单一风格带来的风险,体现出长线资金稳中求进的配置思路。
值得关注的是,8月上旬,中国银行保险资产管理业协会发布了2026年三季度“银行保险资产管理行业投资信心指数”,此次调查共计198家机构参与,包括39家保险资管公司以及127家保险集团、保险公司。
三季度,银行保险资产管理行业投资信心整体保持韧性,三大指数均处于50荣枯线及以上,其中,三季度宏观经济信心指数为53.74,三季度权益投资信心指数为56.66,较二季度的53.67有所回升,显示行业对权益市场的信心边际修复。可以预见,在监管鼓励长钱入市的当下,市场将迎来更多增量险资。
(本文摘自新京报第A11版)