10月7日,央行公布数据显示,我国9月末黄金储备报7747万盎司(约2409.59吨),环比增加74万盎司(约23.02吨),8月末黄金储备报7673万盎司(约2386.57吨)。
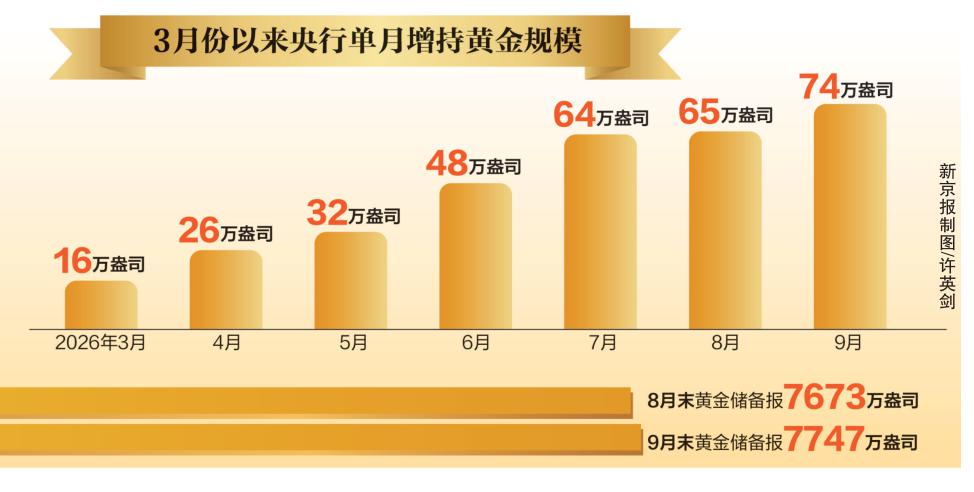
我国央行本轮增持黄金始于2024年11月,截至今年9月末,已经连续23个月增持黄金。今年3月以来,央行单月增持黄金规模分别为16万、26万、32万、48万、64万、65万、74万盎司,增持力度不断加大。
市场行情
9月金价失守数个重要的整数关口
9月份黄金市场由前期上涨转入调整,回吐部分涨幅。9月初最高达到4510美元/盎司,月末最低跌至4110美元/盎司。
9月黄金走势主要受美联储政策预期与地缘局势的反复影响。月初至中旬,美国通胀数据显示通胀仍有韧性,市场对美联储货币政策紧缩预期升温,美元和美债收益率走强,黄金延续回调。9月16日美联储加息落地,点阵图以及美联储官员措辞态度偏强硬,金价冲高后跳水,但利空释放后金价随即反弹。
9月下旬,美国PMI数据超预期,市场对10月美联储加息预期再升温,美元和美债收益率上行,黄金再遭抛售,金价失守数个重要的整数关口。9月末,中东局势略有缓和,金价企稳,全月跌幅收窄但仍收跌。纵观9月,对金价的核心压力仍是对美联储政策重定价。
浙商银行FICC团队报告指出,9月贵金属由突破交易转入收紧环境下的估值调整。黄金仍有配置承接,市场内部表现偏向防御。短期压力主要来自货币政策与持有成本,长期需求基础尚未根本改变。10月份预计仍以震荡寻底为主。若美国通胀改善能够延续、美联储政策预期不再趋紧,黄金价格有望在前期平台附近形成承接并逐步修复;若美国就业与价格数据再次强化收紧预期,则需防范金价调整继续扩大。
银河期货贵金属研究员袁正指出,10月贵金属投资者需密集跟踪政策、数据与地缘局势。核心矛盾是短期利率压力与中期结构性支撑的博弈。美联储9月已重启加息,市场对10月是否连续加息仍剧烈摇摆;美国财政信用隐忧、中东局势及央行储备调整,构成不同于以往紧缩周期的底层支撑。总体看,10月贵金属偏向承压震荡,中期底部支撑仍在,短期上行需依赖美国就业或通胀超预期走弱。
外汇管理
外汇储备持续位于3.4万亿美元上方
国家外汇管理局同日公布的统计数据显示,截至2026年9月末,我国外汇储备规模为34003亿美元,较8月末下降约380亿美元,降幅为1.11%。
国家外汇管理局表示,9月受全球宏观经济环境、主要经济体货币政策等因素影响,美元指数上涨,全球主要金融资产价格总体下跌。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模下降。我国经济运行总体平稳、动能向新、结构向优,高质量发展取得新成效,有利于外汇储备规模保持基本稳定。
9月外汇储备的数据,相较8月34383亿美元的数值,环比回落约380亿美元。不过,3.4万亿美元级别的外汇储备,依旧是国内资产安全、汇率稳定、跨境经济平稳运行的坚实底气。
中国民生银行首席经济学家温彬表示,展望后续,我国出口将保持较强韧性,发挥国际收支基本盘功能。一方面,全球AI资本开支延续高位,芯片、服务器及相关配套产品需求旺盛;另一方面,9月中美就300亿美元商品对等降税框架达成共识,超过90%的产品将免除相互加征的全部关税,恢复最惠国税率。美方降税商品集中在玩具、家电、婴儿用品、厨卫用品和节日礼物等消费品,有助于改善劳动密集型产品出口。与此同时,出口市场多元化和产业链优势也将继续为出口提供长期支撑。
跨境资本流动方面,9月金融开放政策继续推进。9月14日起,跨国公司本外币跨境资金集中运营业务在全国范围实施,通过统一管理本外币资金、优化归集和跨境收付安排,进一步提升跨国企业跨境资金配置效率和投融资便利度。9月央行明确将继续稳步扩大金融市场双向开放、优化跨境支付服务、便利人民币国际使用。上述政策均有助于提升人民币资产对国际投资者的吸引力。总体而言,我国经济运行总体平稳、动能向新、结构向优,高质量发展取得新成效,为外汇储备规模保持基本稳定提供了支撑。
(本文摘自新京报第A09版)
10月7日,央行公布数据显示,我国9月末黄金储备报7747万盎司(约2409.59吨),环比增加74万盎司(约23.02吨),8月末黄金储备报7673万盎司(约2386.57吨)。
我国央行本轮增持黄金始于2024年11月,截至今年9月末,已经连续23个月增持黄金。今年3月以来,央行单月增持黄金规模分别为16万、26万、32万、48万、64万、65万、74万盎司,增持力度不断加大。
市场行情
9月金价失守数个重要的整数关口
9月份黄金市场由前期上涨转入调整,回吐部分涨幅。9月初最高达到4510美元/盎司,月末最低跌至4110美元/盎司。
9月黄金走势主要受美联储政策预期与地缘局势的反复影响。月初至中旬,美国通胀数据显示通胀仍有韧性,市场对美联储货币政策紧缩预期升温,美元和美债收益率走强,黄金延续回调。9月16日美联储加息落地,点阵图以及美联储官员措辞态度偏强硬,金价冲高后跳水,但利空释放后金价随即反弹。
9月下旬,美国PMI数据超预期,市场对10月美联储加息预期再升温,美元和美债收益率上行,黄金再遭抛售,金价失守数个重要的整数关口。9月末,中东局势略有缓和,金价企稳,全月跌幅收窄但仍收跌。纵观9月,对金价的核心压力仍是对美联储政策重定价。
浙商银行FICC团队报告指出,9月贵金属由突破交易转入收紧环境下的估值调整。黄金仍有配置承接,市场内部表现偏向防御。短期压力主要来自货币政策与持有成本,长期需求基础尚未根本改变。10月份预计仍以震荡寻底为主。若美国通胀改善能够延续、美联储政策预期不再趋紧,黄金价格有望在前期平台附近形成承接并逐步修复;若美国就业与价格数据再次强化收紧预期,则需防范金价调整继续扩大。
银河期货贵金属研究员袁正指出,10月贵金属投资者需密集跟踪政策、数据与地缘局势。核心矛盾是短期利率压力与中期结构性支撑的博弈。美联储9月已重启加息,市场对10月是否连续加息仍剧烈摇摆;美国财政信用隐忧、中东局势及央行储备调整,构成不同于以往紧缩周期的底层支撑。总体看,10月贵金属偏向承压震荡,中期底部支撑仍在,短期上行需依赖美国就业或通胀超预期走弱。
外汇管理
外汇储备持续位于3.4万亿美元上方
国家外汇管理局同日公布的统计数据显示,截至2026年9月末,我国外汇储备规模为34003亿美元,较8月末下降约380亿美元,降幅为1.11%。
国家外汇管理局表示,9月受全球宏观经济环境、主要经济体货币政策等因素影响,美元指数上涨,全球主要金融资产价格总体下跌。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模下降。我国经济运行总体平稳、动能向新、结构向优,高质量发展取得新成效,有利于外汇储备规模保持基本稳定。
9月外汇储备的数据,相较8月34383亿美元的数值,环比回落约380亿美元。不过,3.4万亿美元级别的外汇储备,依旧是国内资产安全、汇率稳定、跨境经济平稳运行的坚实底气。
中国民生银行首席经济学家温彬表示,展望后续,我国出口将保持较强韧性,发挥国际收支基本盘功能。一方面,全球AI资本开支延续高位,芯片、服务器及相关配套产品需求旺盛;另一方面,9月中美就300亿美元商品对等降税框架达成共识,超过90%的产品将免除相互加征的全部关税,恢复最惠国税率。美方降税商品集中在玩具、家电、婴儿用品、厨卫用品和节日礼物等消费品,有助于改善劳动密集型产品出口。与此同时,出口市场多元化和产业链优势也将继续为出口提供长期支撑。
跨境资本流动方面,9月金融开放政策继续推进。9月14日起,跨国公司本外币跨境资金集中运营业务在全国范围实施,通过统一管理本外币资金、优化归集和跨境收付安排,进一步提升跨国企业跨境资金配置效率和投融资便利度。9月央行明确将继续稳步扩大金融市场双向开放、优化跨境支付服务、便利人民币国际使用。上述政策均有助于提升人民币资产对国际投资者的吸引力。总体而言,我国经济运行总体平稳、动能向新、结构向优,高质量发展取得新成效,为外汇储备规模保持基本稳定提供了支撑。
(本文摘自新京报第A09版)