“8·28”楼市新政落地已满月,市场成色几何?房企拿地出现了哪些变化?地方细则又如何落地?
今年8月28日,住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》,以提高预售门槛、推行现房销售、强化资金监管为核心,涉及土地、开发、销售、资金等多个环节。
从新政落地后市场表现看,新房成交延续筑底态势,核心城市优质板块维持一定热度。与此同时,土地市场率先感受到变化,房企出价趋于审慎,投资逻辑开始调整,现房销售地块陆续试水,年末供地高峰将成为观察新政传导效果的重要窗口。而截至目前,北京、上海已先后落地预售、现房销售细则。
新房交易
成交延续筑底核心城市结构性修复
从9月成交情况看,重点城市新建商品住宅成交面积延续此前走势。
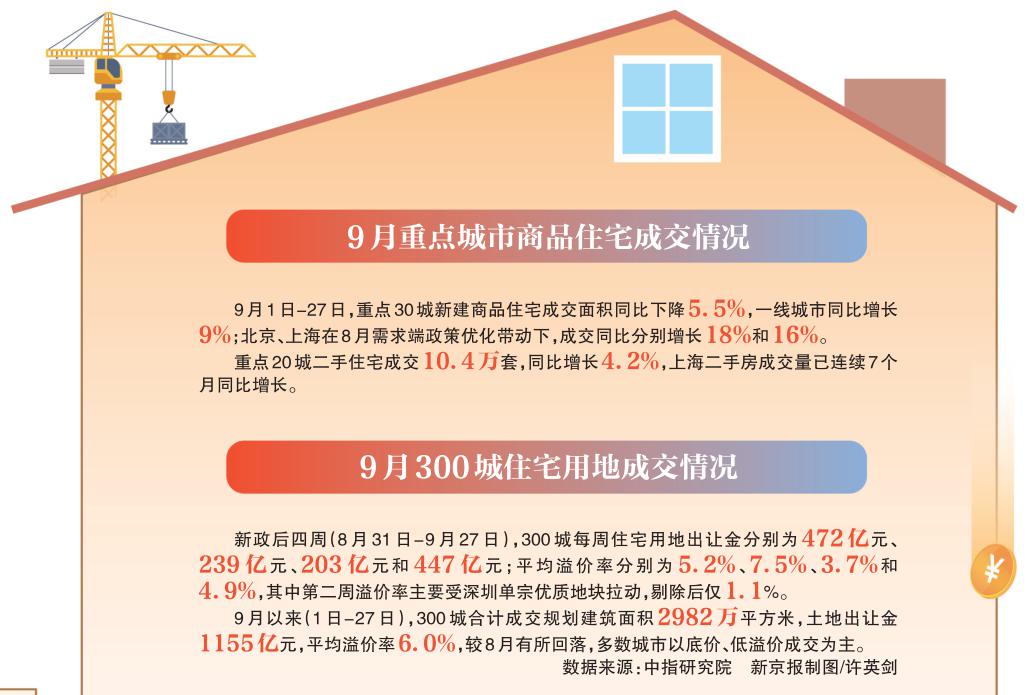
根据中指研究院数据,9月1日-27日,重点30城新建商品住宅成交面积同比下降5.5%,一线城市同比增长9%;北京、上海在8月需求端政策优化带动下,成交同比分别增长18%和16%。重点20城二手住宅成交10.4万套,同比增长4.2%,上海二手房成交量已连续7个月同比增长。
中指研究院指数研究部总经理曹晶晶指出,当前核心城市成交改善更多受到此前需求端政策和“金九”传统销售旺季的带动,多数城市新房市场仍处于筑底阶段,市场修复主要集中在核心城市的优质板块和项目。
“总体来看,‘8·28’新政落地满月,政策对新房成交量价的直接影响较为有限,9月市场表现基本延续此前筑底和结构性修复的运行态势。随着现房销售及新的预售制度逐步落地,其对购房者预期、项目供应和市场交易的影响仍需在后续市场运行中进一步观察。”曹晶晶表示。
在曹晶晶看来,部分房企也在加快施工进度和取证节奏,对于新政前已达到或接近预售条件的项目,部分企业倾向于加快推进取证并进入销售阶段,以缩短资金占用周期。这也意味着,短期供应端仍将以存量项目为主,新政之下尚未出现明显的供应断档。
不过,从中期看,新政对供应节奏的影响将逐步体现。曹晶晶表示,原有预售模式下,房企拿地后通常约6-9个月可以进入预售;新预售模式将预售节点提高至主体结构封顶,部分项目从拿地到最早预售的时间可能延长至12-18个月。由此,新项目从拿地到形成市场供应的周期将整体拉长,影响不会立即反映在今年的供应数据中,而会随着新政后取得土地的项目进入开发阶段逐步体现。按照目前的开发周期判断,2027年起新政对新增供应的影响将逐步增强,2028年二季度前后可作为重点观察阶段,但具体传导节奏仍取决于地方细则及在途项目的过渡安排。
土地市场
房企出价审慎年末供地高峰成关键窗口
相比于成交端的平稳表现,土地市场对“8·28”新政的反应更为直接。
8月31日以来,300城住宅用地成交溢价率整体低于前期水平。根据中指研究院数据,新政后四周(8月31日-9月27日),300城每周住宅用地出让金分别为472亿元、239亿元、203亿元和447亿元;平均溢价率分别为5.2%、7.5%、3.7%和4.9%,其中第二周溢价率主要受深圳单宗优质地块拉动,剔除后仅1.1%。9月以来(1日-27日),300城合计成交规划建筑面积2982万平方米,土地出让金1155亿元,平均溢价率6.0%,较8月有所回落,多数城市以底价、低溢价成交为主。
在新政影响下,房企出价趋于审慎,投资逻辑开始调整。
诸如9月21日,上海黄浦老西门、静安大宁等优质宅地竞拍,市场期待度颇高,最终一宗底价成交,另一宗溢价率也仅为5.48%。而在地方细则出台前的窗口期,西安、成都、福州等城市出现了个别地块终止出让的情况。
不过,成交也出现新的偏好。据曹晶晶观察,从近期成交地块来看,房企对项目确定性的关注有所提升。核心城市优质、稀缺地块仍具有一定吸引力,部分低容积率改善型地块因开发节奏相对可控、产品溢价空间较大,仍能获得企业关注;与此同时,地块总价较低、区域深耕以及联合拿地等方式也有所增加。
“整体来看,企业对未来销售速度和价格的测算更加谨慎,同时更加关注开发周期、资金占用和项目去化确定性。在这一背景下,企业出价策略趋于审慎,部分项目的土地溢价空间受到一定约束。”曹晶晶如是说。
年末通常是全年住宅用地供应的集中期。根据中指研究院数据,2023年、2024年、2025年的11月-12月,300城住宅用地出让金占全年比重分别为34.8%、44.3%和34.7%,年末土地市场的成交情况具有较强的观察意义。
各地反应
京沪先后落地细则预计更多城市加快跟进
“8·28”新政满月之际,京沪先后落地地方细则。
中指研究院上海数据总经理张文静表示,整体来看,上海紧随北京落地“8·28”新政实施细则,新老划断、分类施策的总体框架与北京一脉相承,预售封顶、全额资金监管、竣备放款、主办银行、土地分期等核心制度安排基本对齐,同时在现售定金比例、土地分期期限等方面体现了上海特色。
其中,在现房销售定金比例方面,北京收取定金的上限为1%,上海则为3%。在土地款分期方面,北京直接允许两年内分期缴纳,上海则是“1+1”的模式,即缴纳比例不低于总价款的50%,余款可延长至出让合同签订后一年内缴清;适应市场和项目需要,按规定程序决策后,可再延长一年;分期付款的,不计利息。
京沪两地细则接连落地,意味着“8·28”新政的执行路径将逐步向更多城市铺开。
张文静进一步表示,京沪两地细则相继落地,为其他城市提供了可复制的范本,预计更多城市将加快跟进出台执行细则,因政策不确定性带来的市场观望情绪有望逐步缓解。
(本文摘自新京报第A11版)
“8·28”楼市新政落地已满月,市场成色几何?房企拿地出现了哪些变化?地方细则又如何落地?
今年8月28日,住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》,以提高预售门槛、推行现房销售、强化资金监管为核心,涉及土地、开发、销售、资金等多个环节。
从新政落地后市场表现看,新房成交延续筑底态势,核心城市优质板块维持一定热度。与此同时,土地市场率先感受到变化,房企出价趋于审慎,投资逻辑开始调整,现房销售地块陆续试水,年末供地高峰将成为观察新政传导效果的重要窗口。而截至目前,北京、上海已先后落地预售、现房销售细则。
新房交易
成交延续筑底核心城市结构性修复
从9月成交情况看,重点城市新建商品住宅成交面积延续此前走势。
根据中指研究院数据,9月1日-27日,重点30城新建商品住宅成交面积同比下降5.5%,一线城市同比增长9%;北京、上海在8月需求端政策优化带动下,成交同比分别增长18%和16%。重点20城二手住宅成交10.4万套,同比增长4.2%,上海二手房成交量已连续7个月同比增长。
中指研究院指数研究部总经理曹晶晶指出,当前核心城市成交改善更多受到此前需求端政策和“金九”传统销售旺季的带动,多数城市新房市场仍处于筑底阶段,市场修复主要集中在核心城市的优质板块和项目。
“总体来看,‘8·28’新政落地满月,政策对新房成交量价的直接影响较为有限,9月市场表现基本延续此前筑底和结构性修复的运行态势。随着现房销售及新的预售制度逐步落地,其对购房者预期、项目供应和市场交易的影响仍需在后续市场运行中进一步观察。”曹晶晶表示。
在曹晶晶看来,部分房企也在加快施工进度和取证节奏,对于新政前已达到或接近预售条件的项目,部分企业倾向于加快推进取证并进入销售阶段,以缩短资金占用周期。这也意味着,短期供应端仍将以存量项目为主,新政之下尚未出现明显的供应断档。
不过,从中期看,新政对供应节奏的影响将逐步体现。曹晶晶表示,原有预售模式下,房企拿地后通常约6-9个月可以进入预售;新预售模式将预售节点提高至主体结构封顶,部分项目从拿地到最早预售的时间可能延长至12-18个月。由此,新项目从拿地到形成市场供应的周期将整体拉长,影响不会立即反映在今年的供应数据中,而会随着新政后取得土地的项目进入开发阶段逐步体现。按照目前的开发周期判断,2027年起新政对新增供应的影响将逐步增强,2028年二季度前后可作为重点观察阶段,但具体传导节奏仍取决于地方细则及在途项目的过渡安排。
土地市场
房企出价审慎年末供地高峰成关键窗口
相比于成交端的平稳表现,土地市场对“8·28”新政的反应更为直接。
8月31日以来,300城住宅用地成交溢价率整体低于前期水平。根据中指研究院数据,新政后四周(8月31日-9月27日),300城每周住宅用地出让金分别为472亿元、239亿元、203亿元和447亿元;平均溢价率分别为5.2%、7.5%、3.7%和4.9%,其中第二周溢价率主要受深圳单宗优质地块拉动,剔除后仅1.1%。9月以来(1日-27日),300城合计成交规划建筑面积2982万平方米,土地出让金1155亿元,平均溢价率6.0%,较8月有所回落,多数城市以底价、低溢价成交为主。
在新政影响下,房企出价趋于审慎,投资逻辑开始调整。
诸如9月21日,上海黄浦老西门、静安大宁等优质宅地竞拍,市场期待度颇高,最终一宗底价成交,另一宗溢价率也仅为5.48%。而在地方细则出台前的窗口期,西安、成都、福州等城市出现了个别地块终止出让的情况。
不过,成交也出现新的偏好。据曹晶晶观察,从近期成交地块来看,房企对项目确定性的关注有所提升。核心城市优质、稀缺地块仍具有一定吸引力,部分低容积率改善型地块因开发节奏相对可控、产品溢价空间较大,仍能获得企业关注;与此同时,地块总价较低、区域深耕以及联合拿地等方式也有所增加。
“整体来看,企业对未来销售速度和价格的测算更加谨慎,同时更加关注开发周期、资金占用和项目去化确定性。在这一背景下,企业出价策略趋于审慎,部分项目的土地溢价空间受到一定约束。”曹晶晶如是说。
年末通常是全年住宅用地供应的集中期。根据中指研究院数据,2023年、2024年、2025年的11月-12月,300城住宅用地出让金占全年比重分别为34.8%、44.3%和34.7%,年末土地市场的成交情况具有较强的观察意义。
各地反应
京沪先后落地细则预计更多城市加快跟进
“8·28”新政满月之际,京沪先后落地地方细则。
中指研究院上海数据总经理张文静表示,整体来看,上海紧随北京落地“8·28”新政实施细则,新老划断、分类施策的总体框架与北京一脉相承,预售封顶、全额资金监管、竣备放款、主办银行、土地分期等核心制度安排基本对齐,同时在现售定金比例、土地分期期限等方面体现了上海特色。
其中,在现房销售定金比例方面,北京收取定金的上限为1%,上海则为3%。在土地款分期方面,北京直接允许两年内分期缴纳,上海则是“1+1”的模式,即缴纳比例不低于总价款的50%,余款可延长至出让合同签订后一年内缴清;适应市场和项目需要,按规定程序决策后,可再延长一年;分期付款的,不计利息。
京沪两地细则接连落地,意味着“8·28”新政的执行路径将逐步向更多城市铺开。
张文静进一步表示,京沪两地细则相继落地,为其他城市提供了可复制的范本,预计更多城市将加快跟进出台执行细则,因政策不确定性带来的市场观望情绪有望逐步缓解。
(本文摘自新京报第A11版)